Cara Mengatur Gaji Pas-pasan agar Keluarga Tetap Hidup Tenang
Cara mengatur gaji pas-pasan bukan soal jadi pelit, Bun, tapi soal membuat setiap rupiah punya tugas yang jelas sebelum habis tanpa terasa. Banyak keluarga bukan kekurangan penghasilan semata, melainkan kekurangan jeda antara gajian dan belanja: uang masuk, lalu mengalir ke sana-sini, dan di minggu ketiga dompet sudah menipis padahal kebutuhan pokok belum selesai. Kabar baiknya, Bun tidak perlu menunggu gaji naik dulu untuk merasa lebih tenang. Dengan sistem yang sederhana dan konsisten, gaji yang pas-pasan pun bisa diatur sampai akhir bulan.
- Pisahkan gaji begitu masuk, jangan tunggu sisa
Kesalahan paling umum adalah memakai dulu, menabung kalau ada sisa. Padahal, sisa itu hampir selalu tidak ada. Begitu gaji masuk, Bun bisa langsung membaginya ke dalam beberapa pos dengan urutan ini: kebutuhan pokok dulu, tabungan atau dana darurat, lalu barulah keinginan.
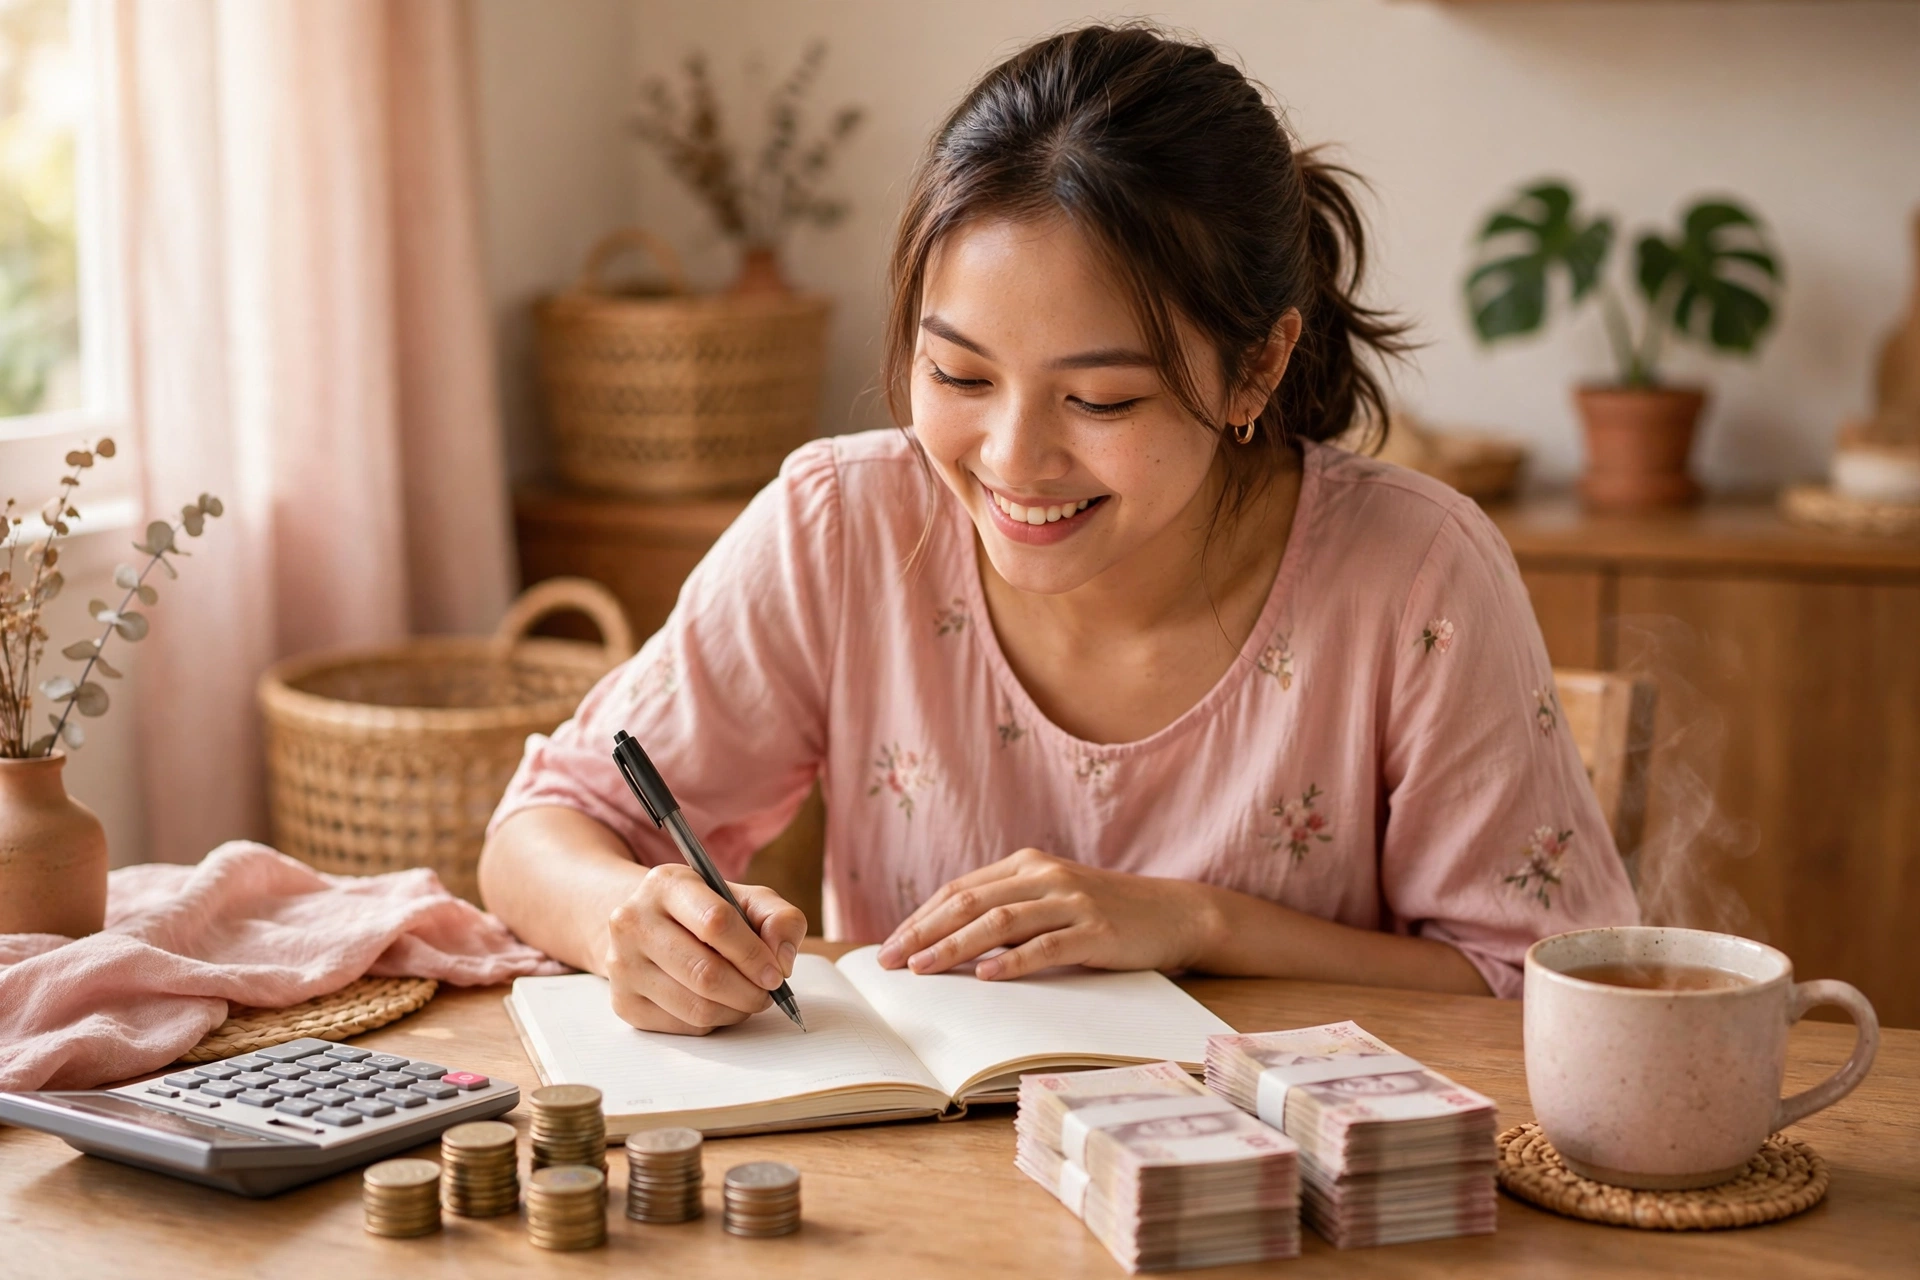
Bun tidak harus memakai rumus yang kaku. Untuk gaji yang mepet, pembagian yang lebih realistis misalnya: sekitar 70 persen untuk kebutuhan pokok seperti beras, lauk, listrik, air, transportasi, dan cicilan wajib; sekitar 10 persen langsung dipindah ke rekening atau dompet terpisah untuk dana darurat; sisanya untuk kebutuhan anak, perawatan rumah, dan hiburan kecil yang wajar. Kalau 10 persen terasa berat, mulai dari 5 persen atau Rp50.000 saja. Yang penting dipindah di awal, bukan di akhir bulan.
Pisahkan secara fisik kalau perlu: satu rekening untuk belanja harian, satu rekening atau celengan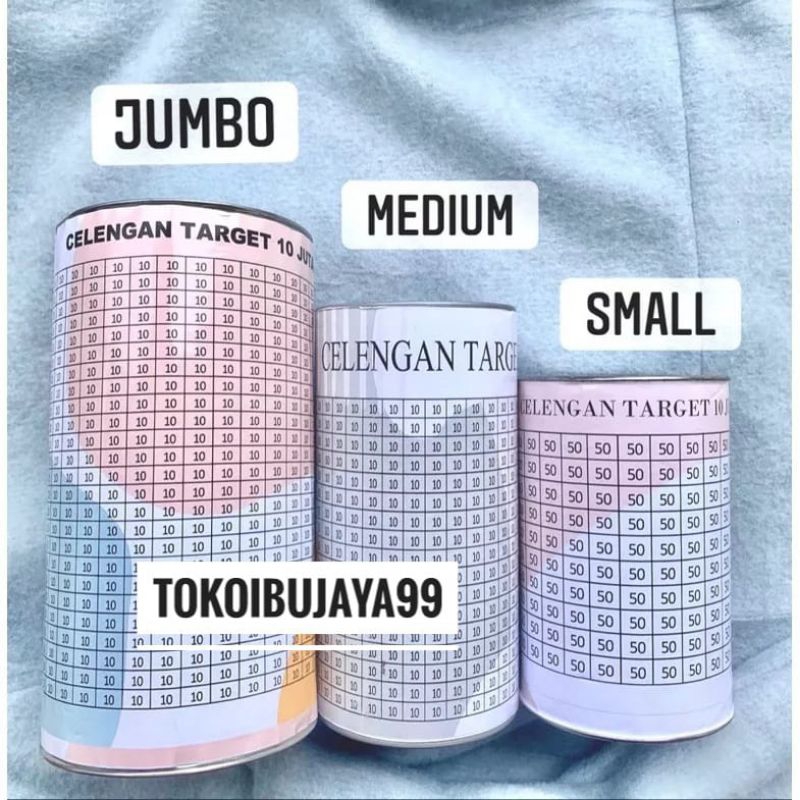
- Catat pengeluaran selama 7 hari, temukan bocor halusnya
Bun tidak perlu mencatat selamanya. Cukup tujuh hari penuh, tulis semua yang keluar, sekecil apa pun: ongkos ojek, jajan anak, kopi sachet, biaya parkir, sampai langganan aplikasi yang jarang dibuka. Setelah tujuh hari, lingkari pengeluaran yang sebenarnya bisa ditunda atau dikurangi tanpa membuat keluarga menderita.
Sering kali yang menggerus gaji bukan belanja besar, melainkan bocor halus yang berulang: jajan harian Rp20.000 yang kalau dikali 30 hari jadi Rp600.000, ongkir yang menumpuk karena pesan sedikit-sedikit, atau langganan yang sudah tidak dipakai. Begitu bocornya kelihatan, Bun bisa memutuskan dengan tenang: mana yang dipertahankan karena memang membahagiakan keluarga, mana yang dikurangi, dan mana yang dihentikan dulu.
- Belanja mingguan dengan menu yang sudah direncanakan
Belanja tanpa rencana adalah undangan untuk boros. Sebelum ke pasar atau membuka aplikasi belanja, duduklah sebentar dan susun menu tujuh hari ke depan. Tulis bahan yang benar-benar dibutuhkan, cek dulu isi kulkas dan dapur supaya tidak membeli barang yang sama dua kali, lalu belanja sesuai daftar itu.
Cara ini punya tiga keuntungan sekaligus: uang belanja lebih terkendali, Bun tidak bingung setiap pagi mau masak apa, dan makanan lebih jarang terbuang. Kalau ada bahan yang bisa dipakai untuk dua menu, misalnya ayam yang sebagian digoreng dan sebagian dibuat sup, itu bonus hemat yang lumayan. Belanja mingguan juga membuat Bun lebih mudah membandingkan harga dan memanfaatkan promo yang memang dibutuhkan, bukan promo yang menggoda tapi tidak perlu.
- Terapkan aturan jeda 24 jam untuk keinginan
Tidak semua keinginan harus ditolak, Bun. Tapi hampir semua keinginan sebaiknya ditunda sebentar. Buat kesepakatan sederhana di rumah: barang di luar kebutuhan yang harganya di atas, misalnya, Rp100.000 harus menunggu 24 jam sebelum dibeli. Masukkan ke keranjang atau daftar keinginan dulu, lalu pikirkan lagi keesokan harinya.
Sering kali setelah jeda itu, keinginan tersebut sudah tidak terasa penting lagi. Kalau masih terasa penting setelah 24 jam dan dananya memang ada di pos keinginan, silakan dibeli tanpa rasa bersalah. Aturan ini melindungi keluarga dari belanja karena lelah, karena bosan, atau karena ikut-ikutan diskon, tanpa membuat hidup terasa serba dilarang.
- Bangun dana darurat sedikit demi sedikit, tanpa memaksa
Dana darurat sering terdengar mustahil saat gaji pas-pasan. Padahal, tujuannya bukan langsung punya puluhan juta, melainkan punya bantalan pertama. Target awal yang masuk akal adalah Rp500.000 sampai Rp1.000.000, dikumpulkan Rp50.000 atau Rp100.000 setiap gajian. Setelah bantalan pertama tercapai, barulah pelan-pelan ditambah menuju satu bulan pengeluaran pokok.
Simpan dana ini di tempat yang terpisah dan jangan dipakai untuk diskon atau keinginan. Dana darurat dipakai hanya untuk hal yang benar-benar darurat dan tidak bisa ditunda: anak sakit, kendaraan yang dipakai kerja rusak, atau atap bocor. Dengan bantalan ini, satu kejadian tak terduga tidak langsung membuat keluarga berutang.
- Ngobrol soal uang dengan pasangan tanpa saling menyalahkan
Pengaturan gaji tidak akan berjalan kalau hanya satu orang yang berjuang. Ajak pasangan ngobrol di waktu yang tenang, bukan saat tagihan datang atau emosi sedang tinggi. Mulai dari tujuan bersama, misalnya: “Bun dan Ayah sama-sama ingin akhir bulan tidak deg-degan, ya?” Lalu bahas angka apa adanya: berapa yang masuk, berapa kebutuhan wajib, dan berapa yang bisa dipakai bersama.
Buat juga jatah pribadi kecil untuk masing-masing, walau hanya Rp50.000 sampai Rp100.000 per bulan. Jatah ini penting supaya tidak ada yang merasa hidupnya sepenuhnya diatur dan diam-diam memakai uang pos lain. Transparan soal uang bukan berarti saling mengawasi dengan curiga, melainkan saling menjaga supaya tidak ada kejutan di akhir bulan.
Penutup
Mengatur gaji pas-pasan memang tidak mengubah jumlah uang dalam semalam, Bun. Tapi sistem yang sederhana — pisahkan di awal, catat bocornya, belanja pakai rencana, tunda keinginan, dan simpan sedikit demi sedikit — bisa mengubah perasaan Bun terhadap uang: dari cemas setiap akhir bulan menjadi lebih tenang dan memegang kendali. Mulailah dari satu langkah minggu ini, misalnya memindahkan Rp50.000 begitu gajian. Langkah kecil yang konsisten jauh lebih kuat daripada rencana besar yang tidak pernah dimulai.
FAQ singkat
Apakah gaji pas-pasan tetap bisa menabung?
Bisa, Bun, asal targetnya realistis. Mulai dari jumlah kecil yang tidak mengganggu kebutuhan pokok, lalu naikkan perlahan saat kondisi membaik. Konsistensi lebih penting daripada besarnya nominal.
Mana yang didahulukan: melunasi utang atau menabung?
Dahulukan cicilan wajib supaya tidak menumpuk denda, sambil tetap menyisihkan sedikit untuk bantalan darurat. Bantalan kecil ini mencegah utang baru saat ada kebutuhan mendadak.
Bagaimana kalau pengeluaran pokok sudah lebih besar dari gaji?
Itulah tanda untuk meninjau ulang pos terbesar: biaya makan, transportasi, atau cicilan. Cari satu pos yang bisa diubah dalam sebulan, misalnya masak lebih sering atau pindah ke paket yang lebih murah, dan diskusikan bersama pasangan tanpa saling menyalahkan.
Artikel ini memuat link affiliate: bila Bun membeli lewat link tersebut, Rahasia Bunda bisa menerima komisi tanpa tambahan biaya untuk Bun. Terima kasih sudah mendukung kami.